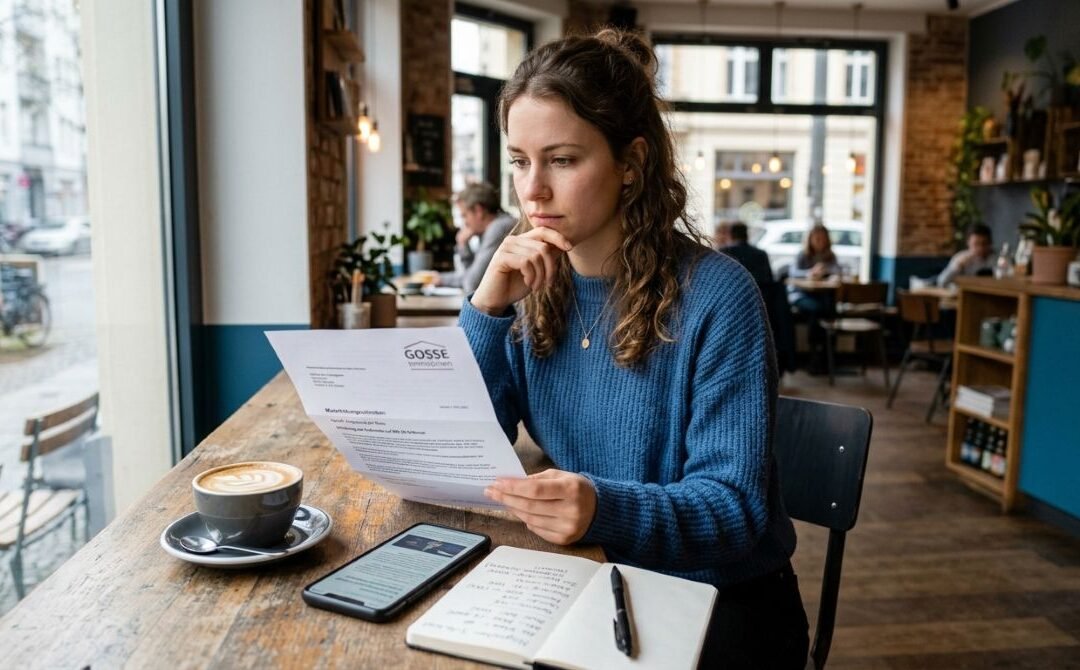
Anna saß in ihrem Lieblingscafé und rührte in ihrem Cappuccino. Der Brief, den sie gerade gelesen hatte, lag offen auf dem Tisch. Ihr Vermieter hatte die Miete wegen gestiegener Nebenkosten erhöht, und sie konnte kaum glauben, dass dies schon das dritte Mal in zwei Jahren war. Während sie die Zahlen in ihrem Kopf durchging, fragte sie sich, ob sie nicht endlich ernsthaft über einen Notgroschen nachdenken sollte. Nach einer kurzen Recherche auf ihrem Handy stieß Anna auf eine Menge widersprüchlicher Ratschläge: “Drei Monatsgehälter als Rücklage!”, “Mindestens 10.000 Euro auf der hohen Kante!” Sie seufzte und fragte sich, wie viel Rücklage wirklich nötig war.
In Deutschland sprechen viele Menschen von einem finanziellen Puffer, doch wenige haben tatsächlich einen nennenswerten Betrag angespart, um unvorhersehbare Ausgaben zu decken. Dabei müsste man nur an Annas Situation denken: eine unerwartete Mieterhöhung, eine Autoreparatur oder gar ein Haushaltsgerät, das den Geist aufgibt. Der Gedanke, einen Notgroschen anzusparen, ist daher keineswegs neu, aber für so manchen bleibt er ein fernes Ziel. Was bedeutet es wirklich, einen Notgroschen zu haben? Und wie viel sollte man dafür ansparen?
Ein enger Blick auf die finanziellen Gegebenheiten vieler Menschen unterstreicht, dass es keine Einheitslösung gibt. Verschiedene Faktoren wie Lebensstil, Einkommen und persönliche Verpflichtungen spielen eine entscheidende Rolle. Fachleute empfehlen oft eine Rücklage, die mindestens drei bis sechs Monate der Lebenshaltungskosten abdeckt. Doch wie realistisch ist dieser Rat? Für jemanden wie Anna, die allein lebt und mit einem begrenzten Einkommen auskommt, mag dies schwierig erscheinen. Andererseits kann es für einen Zweitverdiener-Haushalt einfacher sein, eine solche Summe zu sammeln.
Wie viel Rücklage ist sinnvoll?
Es ist wichtig, die Personalität der jeweiligen finanziellen Lebenslage zu erkennen. Anfänger im Sparen sollten sich realistische Ziele setzen und nicht gleich übermäßig ambitioniert sein. Eine kleine, aber beständige Sparstrategie ist oft effektiver als ein hoher, unrealistischer Sparbetrag. Anna entschied für sich, dass sie zunächst mit einem Ziel von 1.000 Euro beginnen würde — ein Betrag, der ihr wenigstens eine gewisse Sicherheit bietet, sollten unvorhergesehene Ausgaben anfallen. Ihr nächster Schritt bestand darin, die Summe weiter zu erhöhen, da es einfacher ist, zu sparen, wenn man einmal den Dreh raus hat.
Natürlich spielt auch die Frage, wo diese Rücklagen aufbewahrt werden sollen, eine zentrale Rolle. Hohe Zinsen auf Sparguthaben gehören längst der Vergangenheit an, doch es gibt sicherere Orte als das herkömmliche Sparbuch. Manche entscheiden sich für ein Tagesgeldkonto, das nicht nur flexibel, sondern auch einigermaßen verzinst ist. Annas Recherche hatte ergeben, dass das Wichtigste darin bestand, diesen Betrag von ihrem alltäglichen Girokonto getrennt zu halten, um Versuchungen zu widerstehen.
Strategien zum Notgroschen aufbauen
Aber wie baut man diese Rücklagen gezielt auf, ohne sich selbst unnötig unter Druck zu setzen? Die Antwort könnte in der Automatisierung liegen. Automatismen beim Sparen erweisen sich oft als hilfreich, wenn es darum geht, kontinuierlich einen Betrag zur Seite zu legen. So entschied sich Anna für einen festen Dauerauftrag, der jeden Monat nach Gehaltseingang einen bestimmten Betrag direkt auf ihr neu eröffnetes Tagesgeldkonto überwies. Dadurch machte sie Sparen zu einer unsichtbaren Praxis, die im Hintergrund ablief, ohne dass sie ständig daran denken musste.
Anna fühlte sich durch ihre Entscheidung und die Umsetzung ihres Sparplans nicht nur finanziell sicherer, sondern auch mental freier. Sie wusste nun, dass selbst kleine Schritte einen großen Unterschied machen können. Zudem erkannte sie, dass ein Notgroschen weit mehr ist als nur eine finanzielle Reserve; er ist ein persönliches Sicherheitsnetz, das in herausfordernden Zeiten die eigene Flexibilität und Entscheidungsfreiheit erhöht. Die Frage, wie viel Rücklage wirklich nötig ist, mag individuell verschieden beantwortet werden, doch für Anna war klar: Jedes gesparte Stück Sicherheit war ein Schritt in Richtung einer ruhigeren, selbstbestimmten Zukunft.
Häufig gestellte Fragen
Was ist ein Notgroschen?
Ein Notgroschen ist eine finanzielle Rücklage, die für unerwartete Ausgaben verwendet wird. Er dient als Sicherheitsnetz in finanziellen Notlagen.
Wie viel sollte ich für einen Notgroschen sparen?
Es wird empfohlen, mindestens drei bis sechs Monate der Lebenshaltungskosten als Rücklage zu haben. Der genaue Betrag kann jedoch individuell variieren.
Wo sollte ich meinen Notgroschen aufbewahren?
Ein Tagesgeldkonto ist eine gute Option, da es Zinsen bietet und flexibel ist. Es ist wichtig, den Notgroschen von anderen Konten zu trennen.
Wie kann ich effektiv für einen Notgroschen sparen?
Automatisierte Sparpläne, wie Daueraufträge, sind eine effektive Methode, um regelmäßig Geld zur Seite zu legen, ohne ständig daran denken zu müssen.
Was tun, wenn ich meinen Notgroschen aufbrauche?
Wenn Sie Ihren Notgroschen aufbrauchen, sollten Sie versuchen, ihn so schnell wie möglich wieder aufzufüllen. Überprüfen Sie Ihre Ausgaben und passen Sie Ihre Sparstrategie an.